

Tendencias de viaje 2026: fuerte impulso en Latinoamérica y planificación estratégica en Europa

- A ambos lados del Atlántico, cerca de uno de cada tres viajeros planea realizar menos viajes.
- Los latinoamericanos viajan en familia y ya planifican con IA: el 45 % hizo su último viaje con niños y el 70 % utilizó inteligencia artificial para planificarlo.
Madrid, 27 de octubre de 2026 – Los viajeros europeos y latinoamericanos buscan lo mismo en sus vacaciones: relajarse y compartir tiempo con sus seres queridos. Sin embargo, dos nuevos estudios elaborados por Arival en colaboración con Civitatis revelan que afrontan el próximo año con actitudes muy distintas.
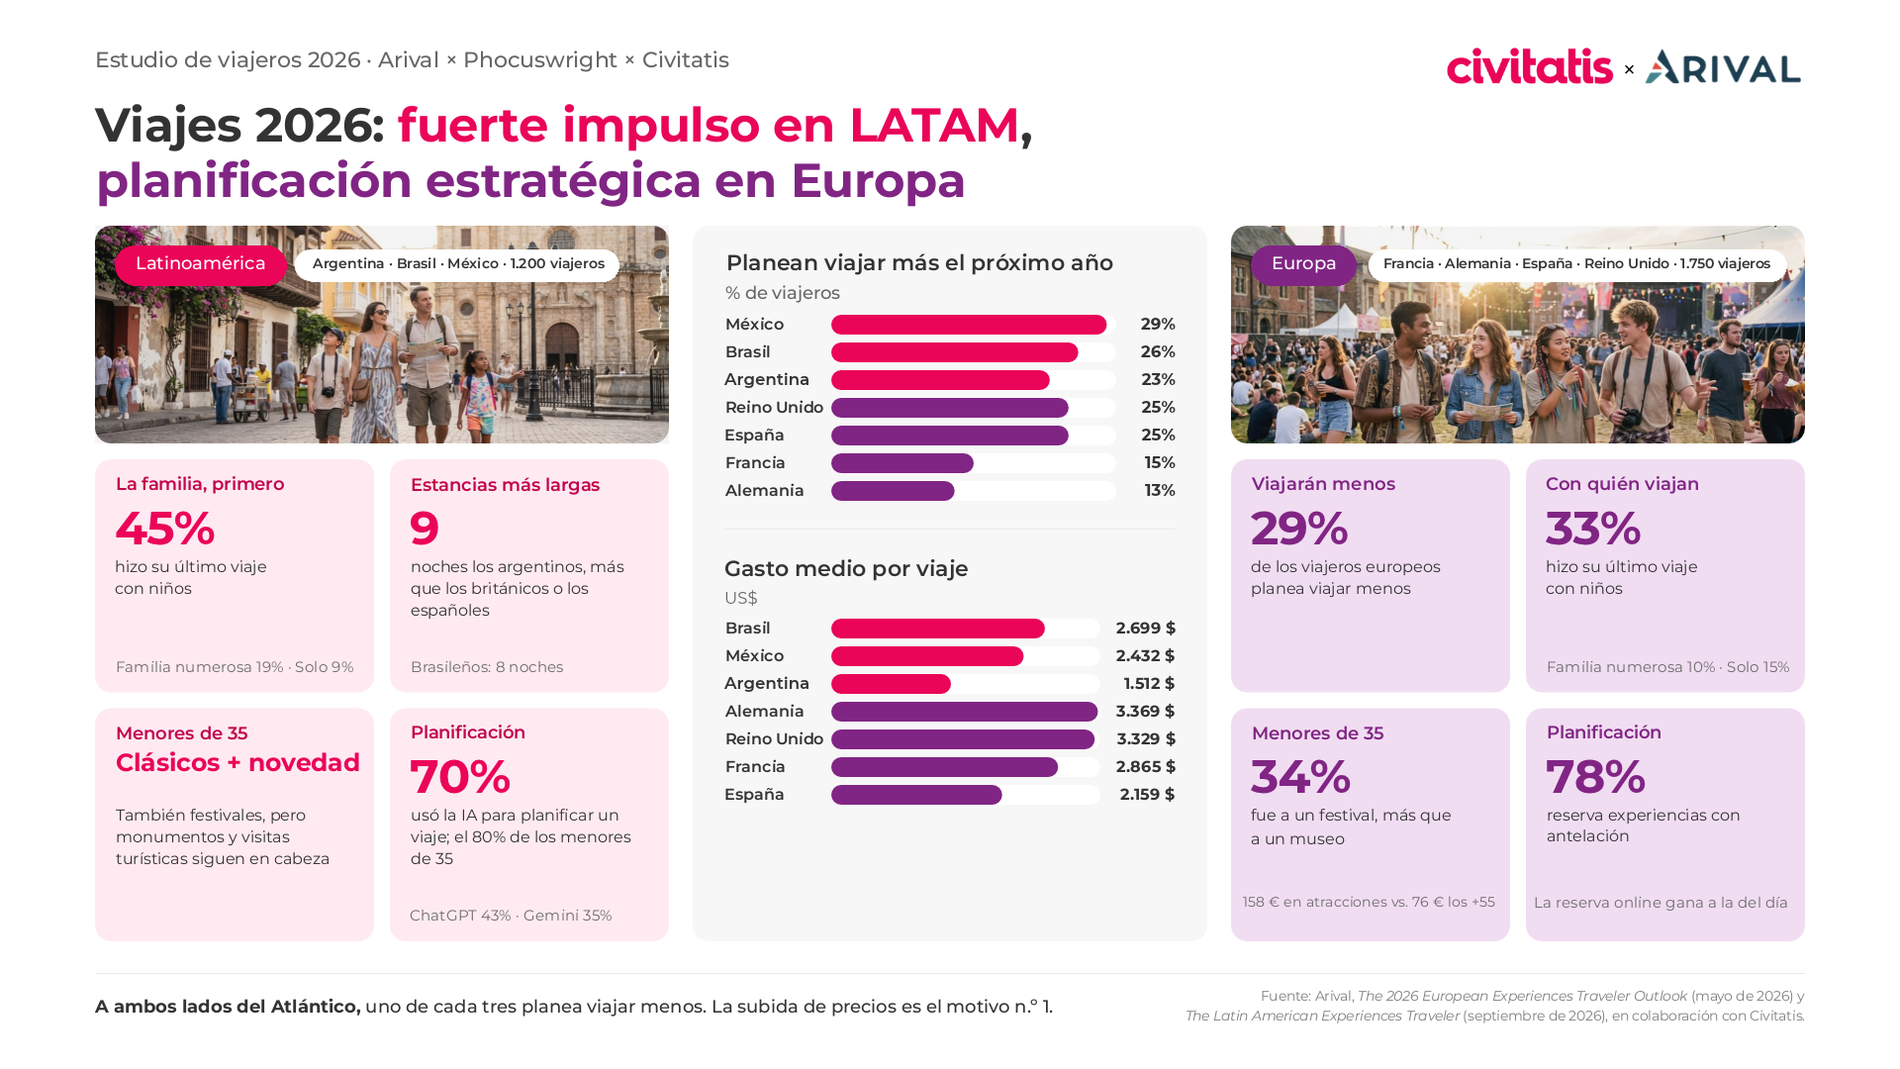
En Europa, los turistas mantienen la frecuencia de sus salidas pero reducen el gasto. El presupuesto medio por viaje cayó de 3.152 € a 2.649 € en un año, y el 29 % tiene previsto viajar menos. En Brasil y México, el entusiasmo se mantiene más sólido a pesar del encarecimiento de los costes: el 29 % de los mexicanos y el 26 % de los brasileños planean viajar más el próximo año, frente a solo el 13 % de los alemanes y el 15 % de los franceses.
Estos datos proceden de los informes The 2026 European Experiences Traveler Outlook (elaborado con 1.750 viajeros de España, Francia, Alemania y Reino Unido) y The Latin American Experiences Traveler (1.200 encuestados en Argentina, Brasil y México), este último desarrollado también junto a Phocuswright.
Cinco contrastes clave en los datos
- Poder adquisitivo vs. ganas de viajar. Los turistas alemanes y británicos son los que más gastan por viaje en Europa (3.369 $ y 3.329 $), aunque la cifra es inferior a la de hace un año. España fue el único mercado europeo que mantuvo estable su gasto en 2025, mientras que los británicos lo redujeron en un 28 %. Los latinoamericanos gastan menos por escapada (1.512 $ en Argentina, 2.432 $ en México y 2.699 $ en Brasil), pero sus estancias son más largas que las de los británicos o españoles: nueve noches de media para los argentinos y ocho para los brasileños. En ambas regiones, el aumento de los precios es el motivo principal para viajar menos.
- La familia es la prioridad en Latinoamérica. Casi la mitad de los viajeros latinoamericanos (45 %) hizo su último viaje con niños, frente a uno de cada tres europeos (33 %). Además, tienen casi el doble de probabilidades de viajar con la familia extendida (19 % frente a 10 %) y son mucho menos propensos a viajar solos (9 % frente a 15 %).
- Los jóvenes europeos buscan desarrollo personal; los latinoamericanos combinan novedades con grandes clásicos. En Europa, la generación de 18 a 34 años sitúa la aventura y el aprendizaje al mismo nivel —o por encima— de las visitas turísticas tradicionales, y fueron más los que acudieron a un festival (34 %) que a un museo. En Latinoamérica, aunque los jóvenes participan cada vez más en festivales, eventos deportivos y experiencias inmersivas, la gran diferencia es que no renuncian a los clásicos: siguen apostando con fuerza por las visitas guiadas, los monumentos y los lugares de interés cultural. Las joyas ocultas y las rutas fuera de lo común tienen un peso bajo en toda la región.
- Los menores de 35 años lideran el mercado en ambas regiones. Los viajeros jóvenes son quienes más experiencias reservan y quienes más invierten en ellas. En Europa, la franja de 18 a 34 años gasta una media de 158 € en atracciones turísticas, frente a los 76 € de los mayores de 55 años.
- Planificación online en Europa, inspiración con IA en Latinoamérica. El 78 % de los europeos reserva ya sus experiencias con antelación, consolidando el paso definitivo de las reservas en el mismo día a la compra previa por internet. En Latinoamérica, siete de cada diez viajeros (70 %) usaron inteligencia artificial para planificar un viaje —cifra que sube al 80 % entre los menores de 35 años—, con ChatGPT (43 %) y Google Gemini (35 %) a la cabeza. No obstante, solo el 12 % utiliza herramientas de IA para reservar directamente: el 77 % confía en las recomendaciones de familiares y amigos y el 67 % en las opiniones de otros viajeros antes de tomar una decisión.
Comparativa: Europa vs. Latinoamérica
| Indicador | Europa (ES, FR, DE, UK) | Latinoamérica (AR, BR, MX) |
| Planean más viajes el próximo año | 13 % – 25 % (según país) | 23 % – 29 % (según país) |
| Planean menos viajes el próximo año | 24 % – 32 % (según país) | 24 % – 32 % (según país) |
| Hacen 4 o más viajes de ocio al año | 23 % – 34 % (según país) | 19 % – 30 % (Brasil a la cabeza) |
| Último viaje con niños | 33 % | 45 % |
| Último viaje con familia extendida | 10 % | 19 % |
| Viajaron solos en su último viaje | 15 % | 9 % |
| Experiencia más reservada | Lugares culturales y monumentos | Visitas guiadas y tours panorámicos |
Fuente: Arival, The 2026 European Experiences Traveler Outlook (mayo de 2026) y The Latin American Experiences Traveler (septiembre de 2026).
Qué significa esto para el sector de las experiencias
- Europa: conquistar a un comprador más reflexivo. Los viajeros siguen realizando una media de 3,5 tours, 4,1 actividades y 4,0 visitas a atracciones por viaje, pero recortan el gasto unitario: el ticket medio en tours cayó de 165 € a 135 €. Las tarifas escalonadas, una propuesta de valor nítida y la facilidad para reservar online con antelación pesan más que el volumen. La sostenibilidad también influye en la conversión: el 65 % escoge marcas con prácticas responsables y el 69 % de los menores de 35 años está dispuesto a pagar más por ellas.
- Latinoamérica: adaptar la estrategia a cada mercado. Brasil representa el mercado de volumen, con hasta 4,4 actividades y atracciones reservadas por viaje. México lidera el segmento premium, con un gasto medio de 116 $ por atracción y 92 $ por tour, encabezando la demanda de ventajas exclusivas como accesos sin colas o experiencias gastronómicas mejoradas. Argentina busca optimizar costes, con 45 $ por atracción. La oferta clásica y adaptada a familias sigue siendo el núcleo de la demanda regional.
- En ambas regiones: las experiencias determinan el destino. En Europa, más de la mitad de los viajeros considera las actividades un factor decisivo al elegir adónde ir; en Latinoamérica, este impacto es especialmente marcado en Brasil y México. Ganar visibilidad en fases tempranas de inspiración —a través de buscadores, redes sociales y respuestas generadas por IA— resulta indispensable.
- La confianza convierte. Las valoraciones verificadas, la reputación del proveedor y las recomendaciones personales continúan siendo determinantes. En Latinoamérica, contar con un proveedor de confianza (77 %) y las opiniones de otros viajeros (72 %) son los factores más influyentes al reservar.
La conclusión de ambos estudios para los operadores turísticos es contundente: una estrategia global única ya no funciona. Liderar en 2026 exige demostrar una sólida propuesta de valor en Europa y ganarse la confianza del cliente desde las primeras etapas del viaje en Latinoamérica.
Metodología
The 2026 European Experiences Traveler Outlook (mayo de 2026) se basa en una encuesta online a 1.750 viajeros de España, Francia, Alemania y Reino Unido realizada en otoño de 2025. The Latin American Experiences Traveler (septiembre de 2026) encuestó a 1.200 viajeros de Argentina, Brasil y México en la primavera de 2026. En ambos análisis, los participantes son adultos que realizaron un viaje de ocio a más de 100 km (100 millas en el estudio latinoamericano) de su residencia durante el último año, pernoctaron en el destino y contrataron al menos un tour, actividad, atracción o experiencia turística. Informes completos en: arival.travel/research.


